Aller au contenu
ArcImmoArc Immo — retour à l’accueil

Éditions — Dispositifs d'aides

Propriétaire, jusqu’à50% sous le marché

BRS, PSLA, TVA réduite, PTZ: ces sigles cachent des économies qui se comptent en dizaines de milliers d'euros — et se cumulent. Le décryptage, dispositif par dispositif.

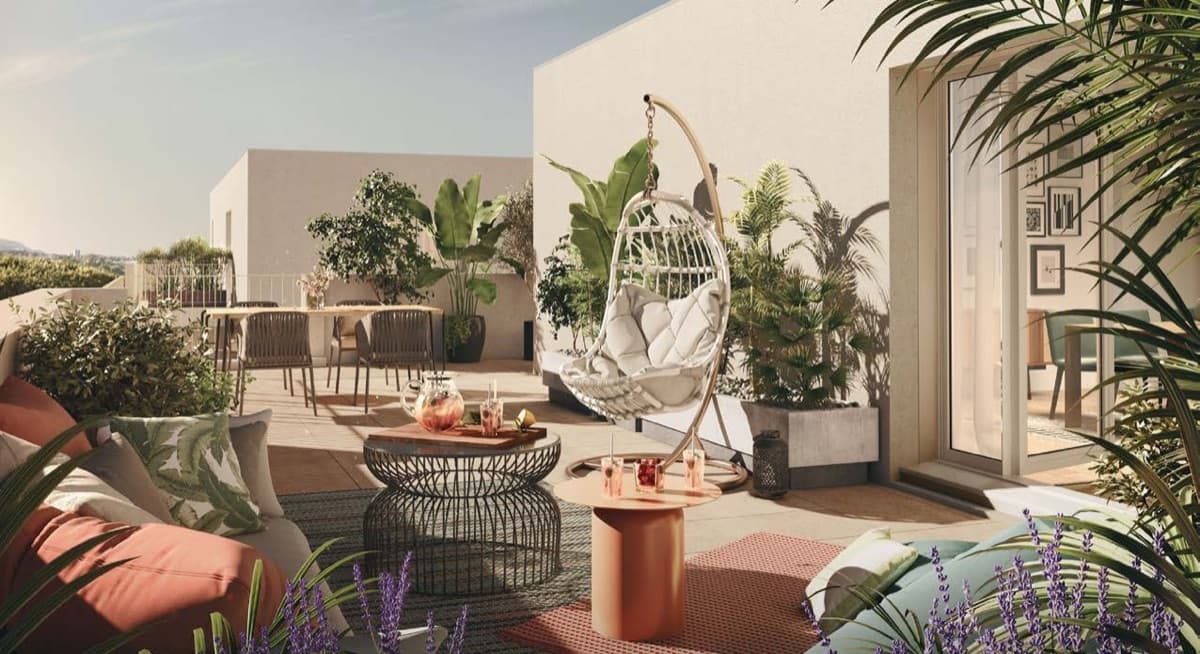
Terrasse ensoleillée d'un appartement neuf: fauteuil suspendu, plantes méditerranéennes et lavande au premier plan.

Jusqu'à 50% sous le marché

Le Bail Réel Solidaire

Le BRS dissocie le foncier du bâti: vous achetez les murs, un Organisme de Foncier Solidaire conserve le terrain contre une redevance modérée. Résultat, un prix d'acquisition de 15 à 50% inférieur au marché libre, une TVA à 5,5% et, selon les communes, un abattement de taxe foncière pouvant atteindre 100%. Le logement reste abordable pour toujours: à la revente, le prix est encadré et le dispositif se transmet au ménage suivant.

  • Sous plafonds de ressources (PSLA)
  • TVA réduite à 5,5% et PTZ cumulables
  • Abattement possible de taxe foncière
  • Revente encadrée: l'aide bénéficie au suivant

Louer d'abord, acheter ensuite

Le PSLA, location-accession

Le Prêt Social Location-Accession sécurise le passage à la propriété en deux temps: une phase locative pendant laquelle une partie de la redevance constitue votre apport, puis la levée d'option au prix fixé dès l'origine — minoré chaque année. En cas d'accident de la vie, des garanties de rachat et de relogement vous protègent pendant quinze ans.

  • Phase locative constitutive d'apport
  • Prix de levée d'option connu dès la signature
  • TVA réduite à 5,5%, exonération de taxe foncière 15 ans
  • Garanties de rachat et de relogement

14,5 points d'écart sur le prix

La TVA réduite à 5,5%

Dans les quartiers en renouvellement urbain et leurs abords (zones ANRU et QPV), l'État ramène la TVA du neuf de 20% à 5,5% pour la résidence principale, sous plafonds de ressources. Sur un appartement à 250 000 €, l'écart approche 30 000 € — sans autre contrepartie qu'une durée minimale d'occupation.

  • Résidence principale en zone ANRU/QPV ou à moins de 300 m
  • Sous plafonds de ressources
  • Cumulable avec le PTZ
  • Engagement d'occupation d'une dizaine d'années

L'emprunt qui ne coûte rien

Le prêt à taux zéro

Réservé à l'achat de la résidence principale sous conditions de ressources, le PTZ finance une part significative de l'opération à 0% d'intérêts, avec un différé de remboursement pouvant atteindre plusieurs années. Il vient en complément du prêt principal et se cumule avec le BRS, le PSLA et la TVA réduite.

  • 0% d'intérêts, différé de remboursement possible
  • Sous plafonds de ressources
  • Cumulable avec tous les dispositifs ci-dessus
  • Notre équipe calcule votre éligibilité gratuitement

L’éligibilité se vérifie en un rendez-vous — gratuit.